Pro forma Form 1120 и Form 5472: как подать LLC без ошибок
Разбираем, кому из владельцев LLC обязательна pro forma Form 1120 и Form 5472, какие операции считаются reportable transaction и как получить EIN без SSN.
Amazon переводит выручку на счёт LLC. Владелец переводит часть этой суммы себе на личную карту. В том же месяце LLC платит поставщику в Китае за новую партию товара. Для IRS это не три бытовых перевода, а три отдельные reportable transaction, каждую из которых нужно вписать в Form 5472 и приложенную к ней pro forma Form 1120. Дальше разбираем, кому из владельцев Single-Member LLC (SMLLC) эта подача обязательна, что писать, если бухгалтерия перемешана с личными деньгами, и что происходит, если форму не подать вовремя или не подать вообще.
Каждый перевод между LLC и её владельцем IRS видит не как бытовую операцию, а как reportable transaction.
Что такое pro forma Form 1120 и чем она отличается от обычной декларации
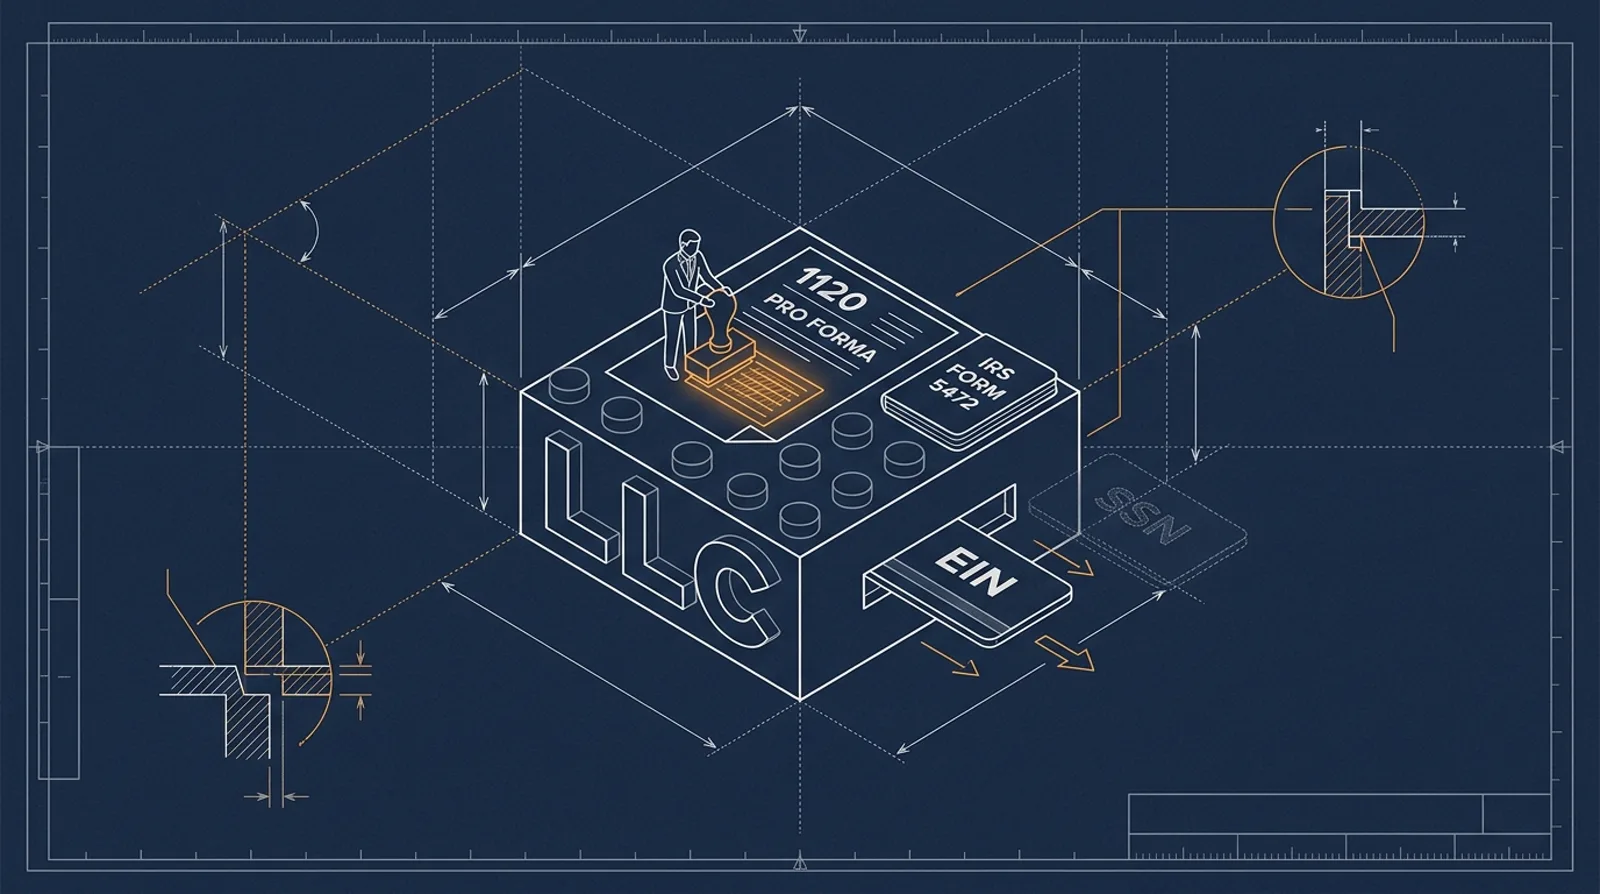
Pro forma Form 1120 это не налоговая декларация, а техническая обёртка для подачи Form 5472. Иностранный владелец SMLLC заполняет только верхнюю часть формы: название, адрес, EIN и фразу “Foreign-owned U.S. DE” сверху титульной страницы. Расчёта налога, Schedule C или приложений к прибыли в ней нет.
Это нужно, потому что для целей Form 5472 IRS временно включает SMLLC в режим отчётности как foreign-owned U.S. corporation, хотя для налога на прибыль такая LLC остаётся disregarded entity: её доход считается напрямую доходом владельца, а не отдельного юрлица. Pro forma 1120 здесь существует только как носитель для приложенной Form 5472, без которой у IRS не было бы формы, к которой её можно прикрепить.
Обычная Form 1120 для C-Corp считает налогооблагаемую прибыль корпорации и сумму налога к уплате. Pro forma версия для SMLLC этого не делает: в ней нет ни одной цифры о прибыли, только идентификация компании и приложенная форма с описанием транзакций.
Что заполняется в pro forma Form 1120:
- имя LLC и EIN;
- адрес LLC в США;
- фраза “Foreign-owned U.S. DE” в верхней части первой страницы;
- подпись ответственного лица.
Что остаётся пустым:
- все строки с доходом, расходами и налогом;
- Schedule C, M-3 и другие приложения, которые заполняет обычная корпорация.
Полный перечень требований к pro forma Form 1120 и Form 5472 дан в инструкции IRS i5472. Дальше к главному вопросу: кому из владельцев LLC эта подача обязательна.
Кому из владельцев LLC обязательна подача Form 5472 с pro forma Form 1120
Критерий не зависит от паспорта владельца: подача обязательна, если SMLLC на 25% и более принадлежит иностранному лицу (nonresident alien, NRA) или иностранной компании. Требование одинаково применяется к владельцу из России, Казахстана, Узбекистана и к владельцу из Китая или Гонконга.
Основание - Section 6038A и 6038C Internal Revenue Code. Это требование федерального уровня, и оно не зависит от того, есть ли у страны владельца налоговое соглашение с США: наличие или отсутствие договора об избежании двойного налогообложения роли не играет, обязанность подавать Form 5472 возникает отдельно от вопроса о том, где платится налог на доход.
Три условия, при которых подача обязательна:
- LLC зарегистрирована как disregarded entity, то есть не выбрала налоговый статус корпорации.
- 25% или больше прав собственности принадлежит одному иностранному лицу или компании, прямо или через цепочку владения.
- В течение налогового года была хотя бы одна reportable transaction между LLC и этим иностранным владельцем или другим related party.
Если все три условия выполнены, подавать нужно pro forma Form 1120 с приложенной Form 5472, даже если у LLC не было ни одной продажи за год: к этому вернёмся отдельно ниже.
Для владельца из Китая или Гонконга процедура почти не отличается: та же форма, тот же EIN, полученный через Form SS-4. Разница появляется не в форме, а в составе транзакций: если поставщик, с которым LLC работает, и сам владелец LLC связаны, например фабрика принадлежит тому же человеку или его родственнику, платежи этой фабрике становятся transactions между related parties и должны фигурировать в Form 5472 отдельной строкой, а не растворяться в обычной закупке товара.
Подробный разбор, кто и в каких случаях подаёт Form 5472 независимо от pro forma Form 1120, есть в статье Форма 5472 для LLC: кто и когда ее подает. Если вопрос пока на уровне “а нужна ли мне вообще американская компания, чтобы продавать на Amazon”, на нашем втором блоге есть разбор нужна ли американская компания для аккаунта продавца Amazon: аккаунт можно открыть и без неё, но тогда вопрос с Form 5472 не возникает вовсе, потому что нет LLC.
Полный список условий подачи есть на странице IRS about Form 5472. Дальше разберём, что конкретно считается reportable transaction в типичной структуре продавца на Amazon.
Что считается reportable transaction для LLC, которая продает на Amazon
У владельца SMLLC, который продаёт на Amazon, типичных reportable transactions обычно три. Первая: перевод Amazon Payout на банковский счёт LLC и последующий перевод части этой суммы владельцу на личную карту. Вторая: оплата поставщику в Китае напрямую со счёта LLC. Третья: взнос капитала владельцем при открытии счёта LLC, то есть первый перевод личных денег на счёт компании для запуска бизнеса.
Reportable transaction это не только прямой перевод деньгами. Сюда попадают займы владельцу, оплата личных расходов со счёта LLC, бесплатное использование оборудования LLC владельцем и любая другая операция, где выгоду получает related party, а не сама компания. Даже если деньги не пересекли границу США, факт операции между LLC и related party нужно зафиксировать.
На практике у нас на складе в Делавэре каждый перевод Amazon Payout на банковский счёт LLC и каждый следующий перевод владельцу фиксируются отдельными строками в выписке: именно эта пара операций чаще всего и описывается в Form 5472, потому что это самая частая и самая регулярная транзакция у SMLLC, которая продаёт на маркетплейсе.
Таблица показывает, какие операции обычно встречаются у Amazon-продавца и какие из них требуют отдельной строки в форме:
| Тип операции | Пример у Amazon-продавца | Нужно ли фиксировать в Form 5472 |
|---|---|---|
| Перевод выручки владельцу | Amazon Payout зачислен на счёт LLC, затем часть переведена на личную карту | Да, distribution владельцу |
| Оплата поставщику | LLC платит фабрике в Китае за партию товара | Да, если поставщик related party; если связи с владельцем нет, фиксируется как обычная business transaction, но связь нужно проверить отдельно |
| Взнос капитала | Владелец переводит личные деньги на счёт LLC при открытии | Да, capital contribution |
| Заём владельцу | LLC переводит деньги владельцу без цели распределения прибыли | Да, loan |
| Оплата личных расходов со счёта LLC | Платёж за личную покупку владельца с карты, привязанной к счёту LLC | Да, классифицируется как distribution или loan в зависимости от намерения |
| Реклама Amazon (Sponsored Products) | LLC платит Amazon за PPC-кампанию | Нет, это обычный операционный расход, не related-party transaction |
Если фабрика-поставщик сама становится related party, например владелец LLC одновременно владеет долей в этой фабрике, платежи ей идут в Form 5472 отдельной строкой, а не растворяются в общей сумме закупок.
Чтобы понимать движение денег внутри бизнеса на Amazon ещё до того, как садиться за формы, стоит сначала выстроить сам процесс: это разобрано в статье как управлять денежным потоком в бизнесе на Amazon. Дальше разберём первый технический барьер, который блокирует саму возможность подать форму: EIN без SSN и ITIN.
Как получить EIN без SSN и ITIN, чтобы подать Form 5472
EIN (Employer Identification Number) - федеральный номер, без которого ни pro forma Form 1120, ни Form 5472 не подать: без EIN форму не принимают. Получить его можно через Form SS-4, заявление на присвоение EIN.
У владельца без SSN или ITIN нет доступа к онлайн-форме на сайте IRS: она требует SSN на входе. Единственные доступные способы для иностранца - подача по факсу или звонок на линию IRS для нерезидентов. Оба варианта требуют заполненной Form SS-4 с указанием, что EIN нужен именно disregarded entity с иностранным владельцем.
На практике: EIN привязывается к уже существующему юрлицу, поэтому подавать Form SS-4 раньше, чем LLC зарегистрирована в штате и получено Certificate of Formation, частая ошибка новичков, которая откладывает весь процесс на недели.
Порядок действий от регистрации LLC до получения EIN:
- Зарегистрировать LLC в выбранном штате и получить Certificate of Formation, документ, подтверждающий, что компания официально создана.
- Заполнить Form SS-4 с указанием ответственной стороны (responsible party), обычно это сам владелец LLC.
- Отправить SS-4 по факсу на номер IRS для международных заявителей или позвонить на линию IRS для нерезидентов, если факс недоступен.
- Дождаться присвоения EIN. Срок обработки зависит от загрузки IRS и способа подачи, точного срока IRS не гарантирует, рассчитывать стоит не на один день.
- Получить письмо-подтверждение EIN (CP 575) и использовать этот номер во всех формах, включая pro forma Form 1120 и Form 5472.
Более подробный разбор самого процесса получения EIN без визита в США описан в статье как получить EIN для LLC без визита в США. Когда EIN получен, можно переходить к заполнению самой формы, и здесь начинается следующая проблема: что делать, если у LLC нет отдельного учёта.
Как заполнить pro forma Form 1120, если у LLC нет отдельного учёта
Частый случай у новичков с Amazon: платежи поставщику и личные траты идут с одной карты, привязанной к счёту LLC. Это неудобно, но не повод отказаться от подачи: это повод разнести операции по категориям перед тем, как садиться заполнять форму.
Первый шаг - выгрузить банковскую выписку LLC за весь год. Второй шаг - разметить каждую операцию, где участвовал владелец или другой related party, одной из трёх категорий: capital contribution (взнос капитала), distribution (вывод прибыли владельцу) или loan (заём). Эта разметка и есть основа для раздела, который нужно приложить к Form 5472.
Таблица показывает, как типичные операции у смешанного счёта классифицируются для формы:
| Пример операции | Как классифицировать | Что писать в Form 5472 |
|---|---|---|
| Перевод с Amazon Payout на счёт LLC, затем часть на карту владельца | Distribution | Сумма и дата перевода владельцу как related party |
| Первый перевод личных денег владельца на счёт LLC при открытии | Capital contribution | Сумма взноса и дата |
| LLC оплачивает личную подписку или покупку владельца | Distribution или loan, в зависимости от намерения вернуть деньги | Сумма, дата, тип операции |
| Владелец вносит деньги на счёт LLC без указания цели | Loan или capital contribution, требует уточнения у владельца, что это было | Сумма и категория после уточнения |
| Оплата фабрике-поставщику, которая является related party | Related-party transaction, отдельная категория | Сумма, дата, описание товара или услуги |
Если смешанных операций за год больше 10-15 или в структуре несколько related parties одновременно, например поставщик в Китае плюс сервис-провайдер, который тоже связан с владельцем, самостоятельная разметка становится рискованной. Здесь разумнее показать выписку бухгалтеру и получить готовую классификацию, а не гадать с категорией самостоятельно: ошибка в классификации не отменяет штраф за неполную подачу.
Чтобы разметка не превращалась в разовый аврал перед сроком подачи, стоит заранее выстроить структуру учёта и держать операции владельца и бизнеса на разных картах с первого дня работы LLC.
Сроки подачи и связь с Form 7004
Для LLC с календарным налоговым годом, а большинство SMLLC выбирают именно такой год, срок подачи pro forma Form 1120 с приложенной Form 5472 совпадает со сроком обычной корпоративной декларации: 15 апреля следующего года.
Продлить этот срок можно подачей Form 7004: она даёт дополнительные 6 месяцев, то есть переносит срок подачи до 15 октября. Условие одно: Form 7004 нужно подать до истечения исходного срока, то есть до 15 апреля, а не после того, как срок уже прошёл. Поданная позже Form 7004 продления не даёт.
Важно: Form 7004 продлевает срок подачи формы, а не срок уплаты налога. Для disregarded entity, которая подаёт только pro forma Form 1120 с Form 5472, налога к уплате по этой форме обычно нет, но продление касается именно даты подачи документов.
Таблица сроков для LLC с календарным годом:
| Событие | Срок |
|---|---|
| Подача Form 5472 с pro forma Form 1120 | 15 апреля следующего года |
| Подача Form 7004 на продление | до 15 апреля, то есть до истечения исходного срока |
| Продлённый срок подачи после Form 7004 | 15 октября |
Если нужен полный список всего, что LLC сдаёт в течение года, стоит держать единый календарь дедлайнов, а не отслеживать Form 5472 изолированно от других обязательных подач.
Штраф за неподачу Form 5472 и что делать, если просрочка уже случилась
Базовый штраф за неподачу или неполную подачу Form 5472 - $25,000 за форму за год. Эта сумма подтверждена инструкцией IRS i5472 и не зависит от того, был ли у LLC доход за этот год.
Если IRS присылает письмо с требованием подать форму и в течение 90 дней после этого письма форма так и не подана, начисляется дополнительный штраф $25,000 за каждый следующий 30-дневный период просрочки. Штраф не фиксированный разовый платёж, а растущая сумма, которая увеличивается, пока форма не подана.
Нулевой оборот за год не освобождает от подачи. Обязанность возникает из структуры владения LLC, а не из суммы продаж: даже если Amazon-аккаунт за весь год не принёс ни одной продажи, но LLC принадлежит иностранному владельцу на 25% и больше и была хотя бы одна reportable transaction, например тот самый взнос капитала при открытии счёта, форму подавать нужно.
Если LLC уже два года не подавала форму и штраф начислен, правильный шаг - подать обе формы за прошлые годы сразу, с письмом-объяснением (reasonable cause), а не ждать третьего года в надежде, что проблема решится сама. Штраф не списывается автоматически и не исчезает со временем.
Что обычно считается reasonable cause и может снизить или отменить штраф:
- добросовестная ошибка в понимании требования, подтверждённая перепиской с бухгалтером или консультантом на момент, когда форму следовало подать;
- форс-мажорные обстоятельства, которые физически не позволили подать форму в срок;
- доказанная добросовестная попытка подать форму, которая не дошла до IRS по вине почтовой службы или технического сбоя.
Reasonable cause не гарантирует отмену штрафа: это аргумент, который IRS рассматривает в каждом случае отдельно, и чем раньше подано объяснение, тем выше шанс, что его примут во внимание.
Подробнее про механику штрафа и про то, как его минимизировать при разной длительности просрочки, есть в статье штраф за несданную форму 5472: как избежать.
Приходит ли подтверждение от IRS о приеме формы и как это проверить
IRS не присылает отдельного письма-подтверждения о приёме именно Form 5472 с pro forma Form 1120. Это частый источник тревоги: в тематических обсуждениях люди регулярно спрашивают, получил ли кто-то подтверждение после подачи, и в большинстве случаев ответ - нет, отдельного письма не будет.
Доказательством подачи служит факт отправки, а не письмо от IRS. Если форма подавалась бухгалтером через e-file, подтверждением считается электронная квитанция о приёме файла. Если форма отправлялась бумажным письмом по почте, единственное доказательство - чек об отправке с трек-номером курьерской службы или почты.
Что считается доказательством подачи:
- электронная квитанция e-file с датой и номером подтверждения, если подавали через бухгалтера;
- чек об отправке с трек-номером, если отправляли бумажную форму почтой или курьером;
- копия заполненной формы с датой отправки, сохранённая в собственном архиве.
Важно: чек об отправке с трек-номером стоит хранить минимум несколько лет, это единственное, что можно показать в ответ на возможный вопрос от IRS о том, была ли форма подана вовремя.
Если нужно убедиться, что IRS действительно получил форму и не выставил требование по ней, разумный шаг - через несколько месяцев после отправки запросить transcript компании через бухгалтера. Это не подтверждение именно приёма Form 5472, но способ увидеть, не висит ли на компании открытое требование или начисленный штраф. Ждать письма от IRS в этом случае не стоит, проще сделать запрос самому.
Следующий шаг не требует ни EIN, ни бухгалтера. Откройте банковскую выписку LLC за прошедший год и разметьте каждую операцию с владельцем или related party: перевод с Amazon на личный счёт, оплата поставщику, взнос капитала. Сделайте это по категориям из этой статьи до того, как садиться заполнять Form 5472 и pro forma Form 1120, а не во время самого заполнения, тогда форма займёт один вечер, а не неделю разбора банковской выписки с чистого листа.
Вопросы и ответы
Нужно ли подавать Form 5472 и pro forma Form 1120, если у LLC не было продаж за год?
Да, обязанность возникает из структуры владения, а не из суммы продаж. Если LLC на 25% и более принадлежит иностранному лицу и за год была хотя бы одна reportable transaction, например взнос капитала при открытии счёта, форму нужно подать даже при нулевом обороте. Нулевые продажи не освобождают от подачи и не защищают от штрафа за неподачу.
Можно ли подать Form 5472 самостоятельно без бухгалтера или это всегда рискованно?
Подать можно самостоятельно, если учёт LLC ведётся отдельно от личных денег и related-party операций немного. Если смешанных операций за год больше 10-15 или в структуре несколько related parties, например поставщик и сервис-провайдер, связанные с владельцем, самостоятельная разметка становится рискованной и выписку стоит показать бухгалтеру.
Чем отличается подача Form 5472 для LLC с владельцем из России от LLC с владельцем из Китая или Гонконга?
Процедура почти не отличается: та же форма, тот же EIN через Form SS-4 и то же правило 25% иностранного владения по Section 6038A и 6038C. Разница в составе транзакций: если поставщик владельца из Китая или Гонконга связан с ним родственными или долевыми отношениями, платежи ему фиксируются как related-party transaction отдельной строкой.
Что делать, если LLC два года не подавала Form 5472 и штраф уже начислен?
Нужно подать обе формы за прошлые годы сразу вместе с письмом-объяснением reasonable cause, а не ждать следующего года. Штраф за форму за год не списывается автоматически и продолжает расти за каждый 30-дневный период просрочки после требования IRS, поэтому задержка только увеличивает сумму.
Можно ли подать Form 5472 без EIN и сколько ждать получения EIN иностранцу?
Нет, без EIN форму не принимают. Иностранному владельцу без SSN или ITIN EIN доступен только через подачу Form SS-4 по факсу или по телефону линии IRS для нерезидентов, онлайн-форма недоступна без SSN, а точный срок обработки IRS не гарантирует.
Как Form 7004 влияет на срок подачи Form 5472 и pro forma Form 1120?
Form 7004 продлевает срок подачи на 6 месяцев, с 15 апреля до 15 октября, но подать её нужно до истечения исходного срока. Продление касается только срока подачи документов, а не срока уплаты налога, хотя для disregarded entity налога к уплате по этой форме обычно нет.